植物类农产品销售免税政策是支持农业发展、减轻农民负担的重要税收优惠。根据《中华人民共和国增值税暂行条例》及其实施细则、财税〔2011〕137号、财税〔2008〕81号等文件规定,销售自产农产品免征增值税;财税〔2011〕137号文明确蔬菜流通环节免征增值税,财税〔2012〕75号文明确部分鲜活肉蛋产品流通环节免征增值税。具体哪些植物类农产品销售可以免税?本文为你梳理清楚。
一、植物类农产品免税的基本范围
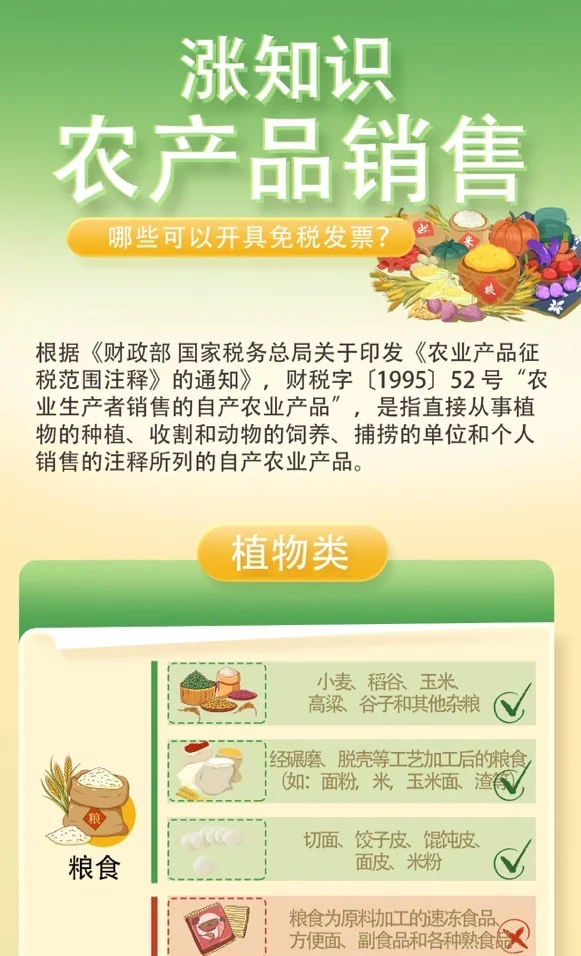
根据《农业产品征税范围注释》(财税字〔1995〕52号),植物类农产品包括:粮食、蔬菜、烟叶、茶叶、园艺植物、药用植物、油料植物、纤维植物、糖料植物、林业产品、其他植物等。销售上述自产植物类农产品,免征增值税。
二、具体免税的植物类农产品分类
- 粮食:包括小麦、稻谷、玉米、高粱、谷子、大麦、燕麦等及其加工品(如面粉、大米、玉米面等,但 haut 不包粮食复制品如挂面、方便面)。
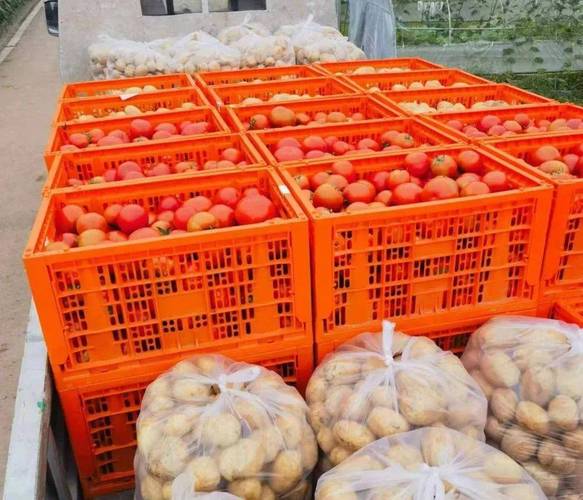
- 蔬菜:包括各种叶菜、根茎菜、瓜果菜、食用菌等,以及经过挑选、清洗、切分、晾晒、包装、脱水、冷藏、冷冻等初加工的蔬菜。
- 烟叶:包括晒烟叶、晾烟叶和初烤烟叶(注意:复烤烟叶、烟丝不属于免税范围)。
- 茶叶:包括从茶树上采摘的鲜叶和经过吹风、杀青、揉捻、发酵、干燥等初制工序的毛茶(精制茶、茶饮料不适用免税)。
- 园艺植物:包括水果、果干、干果、鲜果、蔬菜以外的可食植物、观赏植物、花卉、盆景等。
- 药用植物:包括各种中药材,如人参、枸杞、黄芪、当归等(中成药、中药饮片不适用免税)。
- 油料植物:包括花生、油菜籽、大豆、芝麻、向日葵等及其初榨油(精炼油不适用)。
- 纤维植物:包括棉花、麻类、蚕茧、毛竹等。
- 糖料植物:包括甘蔗、甜菜等。
- 林业产品:包括原木、原竹、天然树脂、木炭等。
- 其他植物:包括用于制糖的植物、用于纤维的植物、用于鞣革的植物等。
三、流通环节免税的特殊规定
需注意,免税政策不仅限于自产自销。根据财税〔2011〕137号文,蔬菜流通环节免征增值税,包括从事蔬菜批发、零售的纳税人销售的蔬菜。根据财税〔2012〕75号文,部分鲜活肉蛋产品流通环节免征增值税,但该文仅针对肉类和蛋类,植物类产品主要依据137号文。因此,销售蔬菜在流通环节也可享受免税,但必须符合蔬菜范围(经挑选、清洗、切分等初加工)。
四、重要注意事项
- 自产农产品:农业生产者销售自产植物类农产品免征增值税,需提供自产证明或相关材料。
- 初加工 vs 深加工:免税仅适用于初加工产品(如面粉、大米、初榨油、毛茶),深加工产品(如方便面、精炼油、精制茶、罐头)不适用免税。
- 流通环节免税限定:蔬菜流通环节免税没有“自产”限制,但仅限蔬菜;其他植物类农产品(如水果、粮食等)流通环节需按正常税率纳税(一般纳税人9%,小规模纳税人3%或1%)。
- 发票开具:免税销售不得开具增值税专用发票,只能开具普通发票。
- 纳税人身份:免税政策适用于所有增值税纳税人,包括企业和个人。
五、
植物类农产品销售免税的核心是:自产自销的植物类农产品免征增值税;蔬菜在流通环节免征增值税。掌握具体范围(如粮食、蔬菜、烟叶、茶叶、园艺植物、药用植物等)和边界(初加工 vs 深加工),就能合规享受税收优惠。建议纳税人在实际操作中留存相关证明材料,并关注最新税收政策变化。